Chậm nộp thuế khiến doanh nghiệp phát sinh tiền phạt 0,03%/ngày và đối mặt nguy cơ cưỡng chế nợ thuế. Theo Luật Quản lý thuế 38/2019/QH14, nắm rõ cách tính tiền chậm nộp thuế giúp người nộp thuế chủ động tài chính, đối chiếu chính xác số tiền nợ đọng để kịp thời khắc phục nộp ngân sách.
Công thức tính tiền chậm nộp thuế chuẩn theo Luật Quản lý thuế 38/2019/QH14
Công thức tính tiền chậm nộp thuế hiện hành được xác định trực tiếp bằng tích số giữa số tiền thuế nợ, mức tính lãi phạt 0.03% mỗi ngày và số ngày thực tế quá hạn nộp. Người nộp thuế phải tự xác định số tiền chậm nộp để nộp cùng số thuế gốc vào Kho bạc Nhà nước.
Quy định này áp dụng đồng nhất cho các khoản chậm nộp phát sinh từ ngày 01/07/2020 theo quy định pháp luật quản lý thuế:
$$\text{Số tiền chậm nộp} = \text{Số tiền thuế nợ} \times 0{,}03\% \times \text{Số ngày chậm nộp}$$
Trong quá trình quản lý hồ sơ, việc phát hiện sai sót số liệu kế toán có thể dẫn đến phát sinh tiền nợ. Doanh nghiệp cần rà soát các lỗi kế toán thuế thường gặp để tránh tình trạng nợ thuế kéo dài gây tổn thất tài chính.
Quy định mức phạt chậm nộp tiền thuế 0.03% mỗi ngày trên số tiền thuế nợ
Mức phạt chậm nộp tiền thuế 0.03% mỗi ngày được quy định cụ thể tại Khoản 2 Điều 59 Luật Quản lý thuế 38/2019/QH14, tính trên số tiền thuế nợ thực tế. Mức tính này thay thế cho các mức phạt trước đây (0.05% hoặc 0.07%/ngày) nhằm giảm bớt áp lực tài chính cho tổ chức, cá nhân.
Các trường hợp bắt buộc tính tiền phạt chậm nộp thuế bao gồm:
- Người nộp thuế nộp tiền thuế chậm hơn thời hạn quy định hoặc thời hạn gia hạn nộp thuế.
- Người nộp thuế khai bổ sung hồ sơ khai thuế làm tăng số tiền thuế phải nộp.
- Cơ quan thuế thanh tra, kiểm tra phát sinh số tiền thuế truy thu.
Đối với hành vi nộp chậm tờ khai mà không phát sinh số tiền thuế phải nộp, doanh nghiệp không phải trả lãi phạt 0.03%/ngày nhưng vẫn bị xử lý vi phạm hành chính về thời hạn nộp tờ khai. Bạn có thể tìm hiểu thêm quy định về phạt chậm nộp tờ khai thuế để phân biệt rõ hai chế tài này.
Cách xác định số ngày chậm nộp thuế và ngày bắt đầu tính tiền chậm nộp
Thời gian tính tiền chậm nộp thuế được xác định liên tục từ ngày kế tiếp ngày phát sinh tiền chậm nộp cho đến ngày liền kề trước ngày người nộp thuế nộp tiền vào ngân sách nhà nước. Số ngày tính phạt bao gồm cả ngày nghỉ cuối tuần, ngày lễ và ngày tết theo quy định.
Quy trình xác định thời gian tính phạt thực hiện theo các bước:
| Tiêu chí | Căn cứ xác định | Ví dụ cụ thể |
|---|---|---|
| Hạn nộp ngân sách nhà nước | Ngày cuối cùng của thời hạn nộp tờ khai và nộp thuế | Thuế quý 1 hạn là 30/04 |
| Ngày bắt đầu tính tiền chậm nộp thuế | Ngày tiếp theo ngay sau ngày hết hạn nộp thuế | Ngày 01/05 |
| Ngày kết thúc tính tiền phạt | Ngày người nộp thuế chuyển tiền thành công vào Kho bạc Nhà nước | Nộp ngày 15/05, ngày tính là 15/05 |
Cách xác định số ngày chậm nộp thuế chuẩn xác là đếm toàn bộ số ngày từ ngày bắt đầu tính phạt đến hết ngày nộp tiền trừ đi các trường hợp được miễn, hoãn theo quy định pháp luật.
Ví dụ tính tiền chậm nộp thuế GTGT, TNCN và TNDN thực tế dễ áp dụng
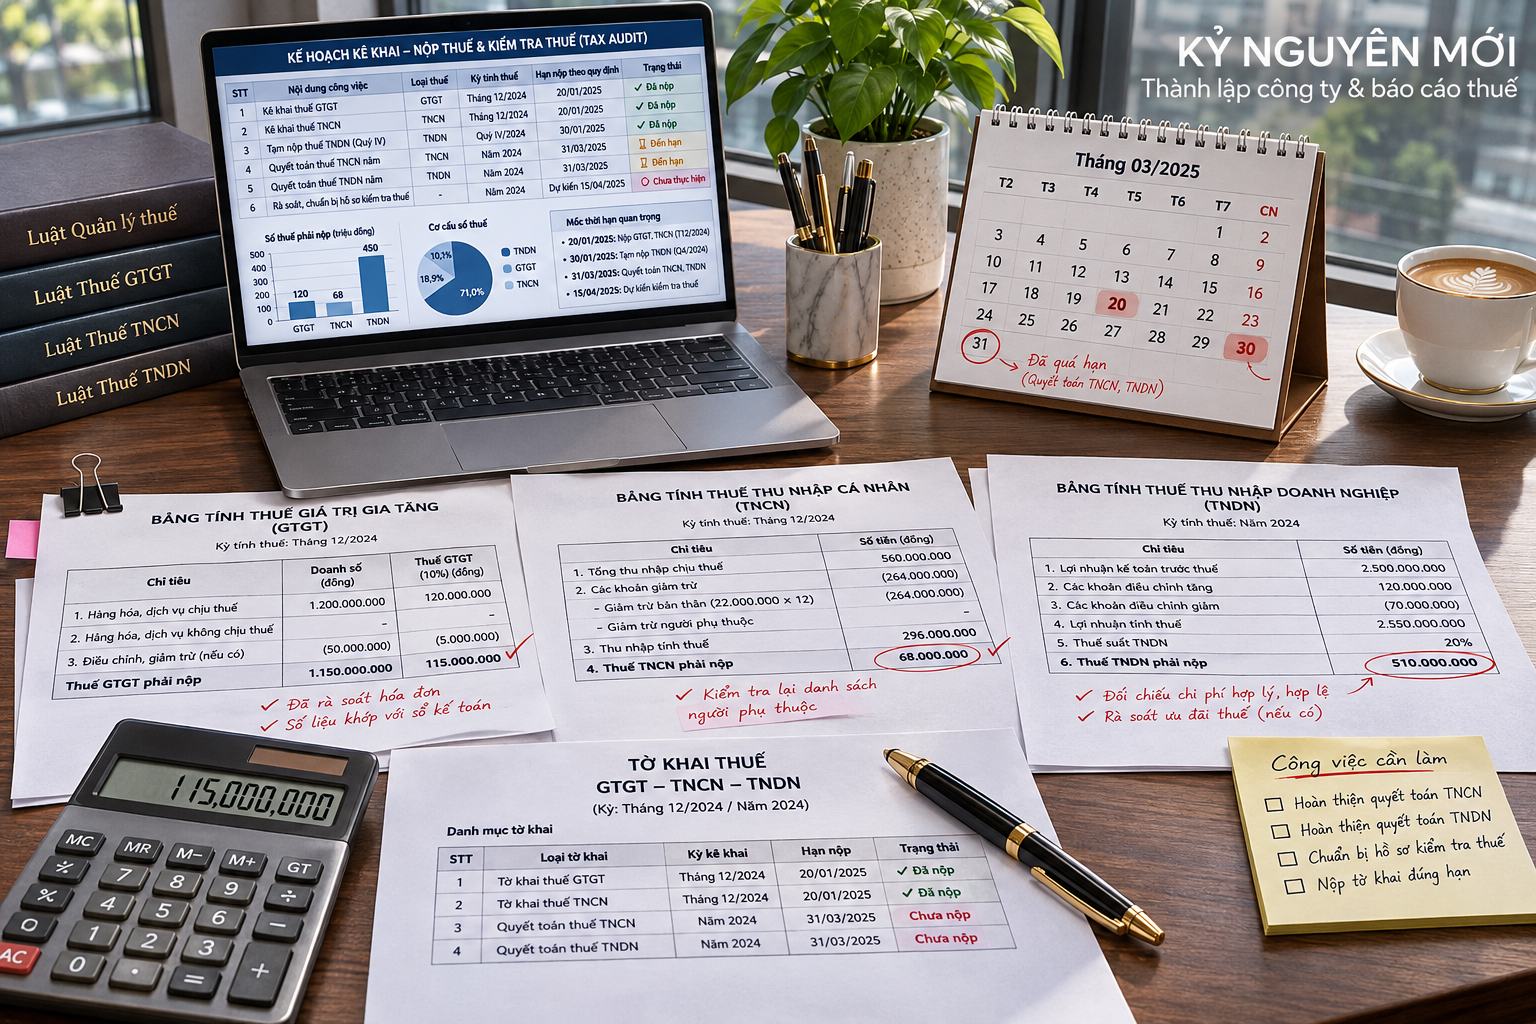
Ví dụ tính tiền chậm nộp thuế thực tế cho từng sắc thuế giúp kế toán áp dụng trực tiếp công thức vào sổ sách và đối chiếu nghĩa vụ phát sinh. Mỗi loại thuế có thời điểm nộp và cách xác định ngày bắt đầu tính phạt riêng biệt.
Nộp chậm tiền thuế GTGT phạt bao nhiêu? Hướng dẫn tính khi nộp tờ khai bổ sung
Câu trả lời cho việc nộp chậm tiền thuế gtgt phạt bao nhiêu phụ thuộc vào số thuế kê khai thiếu và số ngày chậm nộp tương ứng. Khi phát hiện sai sót và tiến hành nộp kê khai bổ sung hồ sơ khai thuế, người nộp thuế phải tự tính tiền chậm nộp nộp kèm số thuế bổ sung.
Ví dụ minh họa:
Công ty A nộp tờ khai bổ sung thuế GTGT quý 2/2023 vào ngày 10/11/2023, làm tăng số thuế GTGT phải nộp là 50.000.000 đồng. Công ty nộp tiền vào Kho bạc Nhà nước trong ngày 10/11/2023.
- Hạn nộp thuế GTGT quý 2/2023: Ngày 31/07/2023.
- Ngày bắt đầu tính phạt: Ngày 01/08/2023.
- Ngày kết thúc tính: Ngày 10/11/2023.
- Số ngày chậm nộp: Tháng 8 (31 ngày) + Tháng 9 (30 ngày) + Tháng 10 (31 ngày) + Tháng 11 (10 ngày) = 102 ngày.
- Số tiền chậm nộp = 50.000.000 đồng $\times$ 0.03% $\times$ 102 ngày = 1.530.000 đồng.
Cách tính phạt nộp chậm thuế TNCN và cách tính tiền phạt chậm nộp thuế TNDN tạm nộp
Cách tính phạt nộp chậm thuế tncn và cách tính tiền phạt chậm nộp thuế tndn được áp dụng linh hoạt dựa trên kỳ tính thuế tháng, quý hoặc quyết toán năm. Đặc biệt với thuế TNDN, doanh nghiệp cần lưu ý mốc tạm nộp 4 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm.
1. Cách tính phạt chậm nộp thuế TNCN:
Doanh nghiệp B nộp tờ khai thuế TNCN tháng 03/2023 vào ngày 20/04/2023 với số tiền 20.000.000 đồng, nhưng đến ngày 30/05/2023 mới nộp tiền thuế.
- Hạn nộp: Ngày 20/04/2023.
- Thời gian chậm nộp: Từ ngày 21/04/2023 đến 30/05/2023 (tổng cộng 40 ngày).
- Tiền chậm nộp thuế TNCN = 20.000.000 đồng $\times$ 0.03% $\times$ 40 ngày = 240.000 đồng.
2. Cách tính tiền phạt chậm nộp thuế TNDN tạm nộp:
Nghị định 91/2022/NĐ-CP quy định tổng số thuế TNDN đã tạm nộp của 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm. Nếu nộp thiếu quá 80%, số tiền chênh lệch thiếu phải chịu tiền chậm nộp tính từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế TNDN quý 4 (tức từ ngày 31/01 năm sau) đến ngày thực nộp.
Tại Công Ty TNHH DV Phát Triển Doanh Nghiệp Kỷ Nguyên Mới, chúng tôi thường xuyên hỗ trợ khách hàng rà soát số thuế tạm nộp quý 4 để đảm bảo không vi phạm ngưỡng 80%, giúp tối ưu chi phí phát sinh cho doanh nghiệp.
Cách tra cứu ngày chậm nộp thuế và quy trình nộp tiền phạt vào Kho bạc Nhà nước
Việc tra cứu ngày chậm nộp thuế giúp kế toán chủ động xác nhận chính xác các khoản nợ quá hạn và thực hiện nghĩa vụ tài chính đúng tiểu mục quy định. Người nộp thuế có thể sử dụng hệ thống thuế điện tử hoặc phần mềm kê khai để kiểm tra số tiền phải nộp.
Thực hiện tra cứu nợ thuế doanh nghiệp định kỳ trên cổng thuế điện tử là biện pháp hiệu quả giúp ngăn chặn nguy cơ bị cưỡng chế nợ thuế hoặc phong tỏa tài khoản ngân hàng đột xuất.
Tự động tính số tiền phạt trên phần mềm hỗ trợ kê khai và nộp thuế điện tử eTax
Tính năng tự động của phần mềm hỗ trợ kê khai tính tiền chậm nộp cho phép người nộp thuế lập biên bản giải trình khai bổ sung KHBS và tự tính tiền nộp chậm một cách chuẩn xác. Người dùng chỉ cần nhập số liệu điều chỉnh, phần mềm sẽ xác định số ngày quá hạn và tiền phạt theo biểu thức chuẩn.
Quy trình nộp phạt qua hệ thống nộp thuế điện tử eTax:
- Đăng nhập hệ thống eTax bằng tài khoản nộp thuế của doanh nghiệp.
- Chọn chức năng “Nộp thuế” $\rightarrow$ “Lập giấy nộp tiền”.
- Chọn ngân hàng thanh toán, nhập thông tin Kho bạc Nhà nước nhận tiền.
- Chọn đúng loại nghĩa vụ thuế chậm nộp hoặc nhập thủ công thông tin tiểu mục phạt.
- Ký số và gửi giấy nộp tiền để hoàn tất nghĩa vụ.
Cách tra cứu thông báo tiền nợ thuế, ghi tiểu mục nộp phạt thuế và bù trừ nghĩa vụ thuế
Thông báo tiền nợ thuế (mẫu số 01/TB-NT) được cơ quan thuế định kỳ gửi qua hệ thống eTax vào các ngày đầu tháng đối với các khoản nợ trên 30 ngày. Kế toán cần kiểm tra chi tiết bảng kê kèm theo thông báo để đối chiếu số ngày chậm nộp và số tiền phạt.
Khi lập giấy nộp tiền vào Kho bạc Nhà nước, người nộp thuế phải ghi chính xác tiểu mục nộp phạt thuế tương ứng với từng sắc thuế:
| Sắc thuế gốc | Tiểu mục thuế gốc | Tiểu mục tiền chậm nộp |
|---|---|---|
| Thuế Giá trị gia tăng (GTGT) | 1701 | 4944 |
| Thuế Thu nhập doanh nghiệp (TNDN) | 1052 | 4918 |
| Thuế Thu nhập cá nhân (TNCN) | 1001 | 4917 |
Trường hợp người nộp thuế có số tiền thuế nộp thừa ở sắc thuế khác, người nộp thuế có thể làm văn bản đề nghị bù trừ nghĩa vụ thuế theo quy định của Luật Quản lý thuế để thanh toán tiền nợ và tiền chậm nộp mà không cần chi tiền mặt bổ sung.
Nắm vững cách tính tiền chậm nộp thuế giúp người nộp thuế chủ động tài chính, đối chiếu chính xác thông báo nợ và tránh rủi ro cưỡng chế tài khoản. Khi phát sinh tờ khai bổ sung hay số thuế nợ, doanh nghiệp cần khẩn trương xử lý nghĩa vụ qua hệ thống nộp thuế điện tử eTax, ghi đúng tiểu mục vào Kho bạc Nhà nước nhằm tối ưu chi phí và đảm bảo tuân thủ pháp luật.
Tra cứu ngay thông báo nợ trên eTax và nộp phạt đúng hạn để bảo vệ tài khoản doanh nghiệp!
Lưu ý: Thông tin trong bài viết này chỉ mang tính chất tham khảo. Để có được lời khuyên tốt nhất, vui lòng liên hệ trực tiếp với chúng tôi để được tư vấn cụ thể dựa trên nhu cầu thực tế của bạn.