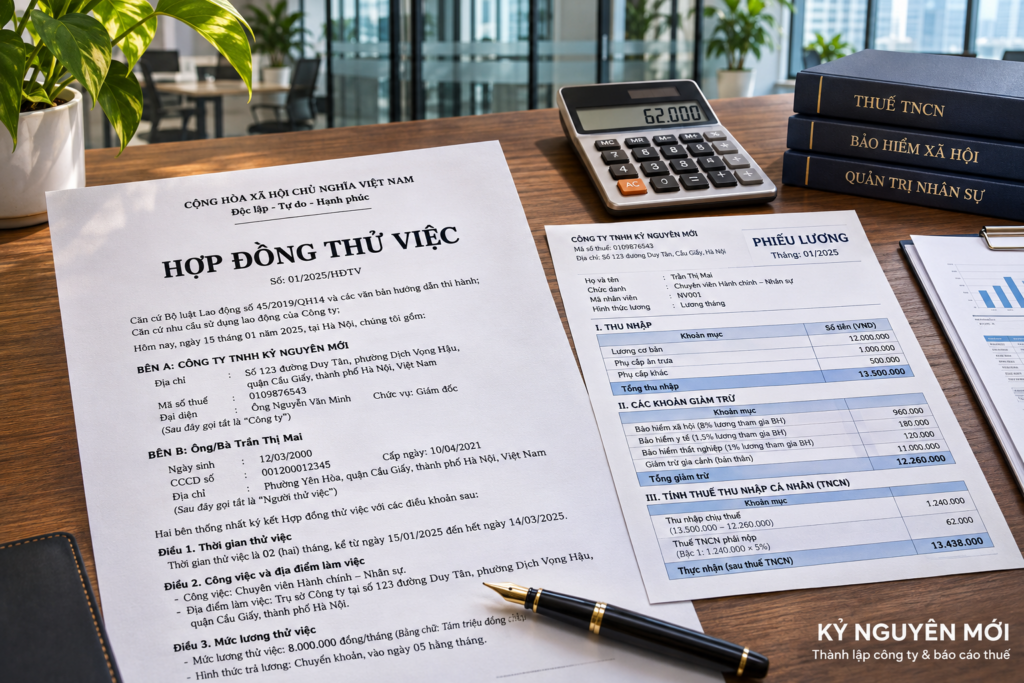
Lương thử việc từ 2.000.000 VNĐ/lần: khấu trừ 10% thuế TNCN. Căn cứ Điểm i Khoản 1 Điều 25 Thông tư 111/2013/TT-BTC.
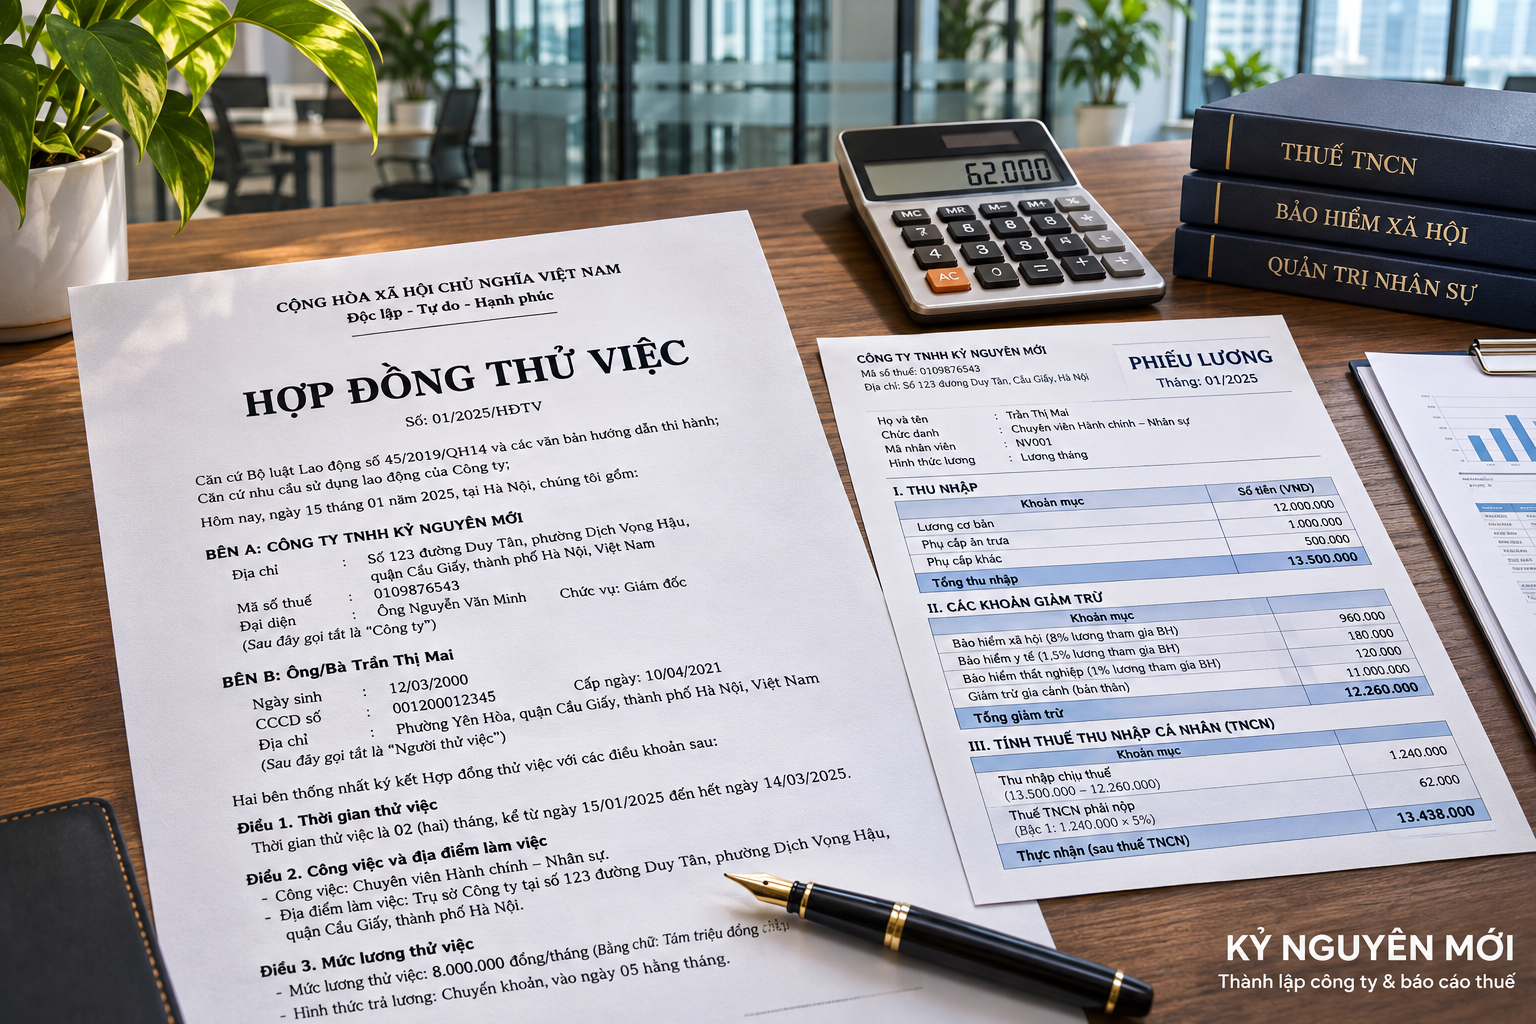
Quy định cụ thể:
- Hợp đồng thử việc riêng hoặc hợp đồng lao động dưới 3 tháng: chịu mức khấu trừ 10% trên tổng thu nhập mỗi lần chi trả từ 2 triệu đồng trở lên.
- Thử việc ghi chung trong hợp đồng lao động từ 3 tháng trở lên: tính thuế theo biểu lũy tiến từng phần, được tính giảm trừ gia cảnh.
Điều kiện làm cam kết mẫu 08/CK-TNCN (Thông tư 80/2021/TT-BTC) để không bị trừ 10%:
- Cá nhân cư trú ký hợp đồng dưới 3 tháng hoặc thử việc.
- Có mã số thuế cá nhân đăng ký trước thời điểm làm cam kết.
- Chỉ có thu nhập duy nhất tại đơn vị chi trả.
- Ước tính tổng thu nhập chịu thuế cả năm sau giảm trừ gia cảnh chưa đến mức phải nộp thuế (dưới 132 triệu đồng/năm nếu không có người phụ thuộc; thêm 4,4 triệu đồng/tháng cho mỗi người phụ thuộc hợp lệ).
Rủi ro doanh nghiệp:
Người lao động cam kết sai, cơ quan thuế truy thu và tính tiền chậm nộp. Người lao động chịu trách nhiệm pháp lý trước pháp luật về số liệu cam kết.
Cách tính thuế:
- Thuế TNCN khấu trừ = Tiền lương thử việc x 10%.
- Không áp dụng giảm trừ gia cảnh khi tính mức 10%.
Xử lý hoàn thuế:
- Doanh nghiệp cấp chứng từ khấu trừ thuế TNCN điện tử khi người lao động kết thúc thử việc hoặc có yêu cầu.
- Người lao động tổng hợp chứng từ, nộp hồ sơ quyết toán thuế TNCN trực tiếp tại cơ quan thuế quản lý nơi cư trú để nhận hoàn thuế nếu tổng thu nhập năm chưa đến mức đóng thuế.
Hồ sơ doanh nghiệp cần lưu:
- Hợp đồng thử việc.
- Bảng chấm công, bảng thanh toán tiền lương.
- Bản cam kết mẫu 08/CK-TNCN kèm bản sao CCCD (nếu không khấu trừ).
- Chứng từ thanh toán ngân hàng (hoặc phiếu chi).
- Chứng từ khấu trừ thuế TNCN đã cấp (nếu có khấu trừ).
Kê khai thuế:
Doanh nghiệp kê khai số tiền chi trả và thuế đã khấu trừ vào Tờ khai 05/KK-TNCN (tháng/quý). Cuối năm tổng hợp vào Phụ lục 05-2/BK-TNCN trên Tờ khai quyết toán 05/QTT-TNCN.